
Besoin de trésorerie
Besoin de trésorerie à Toulouse : par où commencer
Obtenir une somme sans vendre et sans regrouper de dettes : prêt personnel, crédit affecté, prêt hypothécaire ou viager hypothécaire. Et parfois, un dispositif public convient mieux qu’un crédit.
Appeler ou écrire 05 54 54 77 87 Écrire au cabinet
Votre besoin
Ce domaine traite le fait d’obtenir une somme d’argent sans vendre et sans regrouper de dette existante. Si vous avez plusieurs crédits en cours et que vous voulez les réunir en une seule mensualité, c’est Regroupement de crédits. Si vous financez l’achat d’un logement, c’est Prêt immobilier.
La situation
Besoin de trésorerie : ce que cela veut dire, et ce que cela suppose
« Besoin de trésorerie » ne désigne pas un produit financier. C’est une situation : il vous manque une somme à un moment donné, et vous ne voulez ni vendre ce que vous possédez, ni toucher aux crédits que vous remboursez déjà. Plusieurs réponses existent.
Ce qui distingue ce besoin des deux autres domaines du cabinet tient en une phrase. Vous ne financez pas l’achat d’un logement : ce serait un prêt immobilier. Vous ne réunissez pas des dettes existantes en une seule mensualité : ce serait un regroupement de crédits. Vous cherchez une somme, pour un projet ou pour un imprévu, en gardant en l’état ce que vous remboursez déjà.
À partir de là, la question n’est pas « quel crédit », mais « quelle voie ». Elles se distinguent par trois choses : ce que vous financez, ce que vous mettez en face (rien, ou un bien immobilier) et ce que vous remboursez, tout de suite ou plus tard. Ces trois questions suffisent à écarter la plupart des solutions et à en garder une ou deux.
Une quatrième question doit être posée avant les trois autres, et presque personne ne l’écrit : est-ce qu’un crédit est la bonne réponse ? Selon le montant, l’objet et votre situation, un dispositif public ou solidaire peut convenir mieux, coûter moins et s’accompagner d’un suivi. À Toulouse, ces dispositifs existent, ils sont anciens et ils sont accessibles. Nous les nommons plus bas.
Un besoin de trésorerie
Ce que c’est
Le fait d’avoir besoin d’une somme d’argent disponible, pour un projet ou pour un imprévu, sans vendre un bien et sans toucher aux crédits déjà en cours.
À quelle condition on peut y répondre par un financement
Que la charge nouvelle reste supportable une fois ajoutée à celles que vous portez déjà. Un prêteur ne regarde pas le montant demandé : il regarde ce qui reste, chaque mois, après toutes les charges. Il est tenu de vérifier votre solvabilité et de consulter le fichier national des incidents de remboursement des crédits aux particuliers (service-public.gouv.fr, fiche F2440).
Ce que ça implique en contrepartie
Une charge de plus, sur une durée. Et un arbitrage : une mensualité plus basse s’obtient en allongeant la durée, ce qui augmente le coût total. Il n’existe pas de somme obtenue sans contrepartie ; il existe des contreparties qu’on choisit en connaissance de cause, et d’autres qu’on découvre.
Les cinq voies
Quel crédit choisir selon votre besoin de trésorerie

Prêt personnel
Vous avez besoin d’une somme dont vous ne justifiez pas l’emploi à l’avance. C’est la voie la plus souple, et la plus courante.
Prêt personnel
Prêt voiture
Vous financez un véhicule identifié. Le crédit est lié à cet achat, et cela change vos droits si la vente ne se fait pas.
Prêt voiture
Prêt travaux
Vous rénovez ou vous améliorez votre logement. À Toulouse, des aides existent : la question est ce qu’elles ne couvrent pas.
Prêt travaux
Prêt trésorerie hypothécaire
Vous êtes propriétaire et le montant recherché dépasse ce qu’un crédit sans garantie permet. Le bien sert de garantie ; le notaire intervient.
Prêt trésorerie hypothécaire
Prêt viager hypothécaire
Vous êtes propriétaire, plutôt en fin de carrière, et vous ne souhaitez pas rembourser de votre vivant. C’est une opération à part, avec des effets sur votre succession.
Prêt viager hypothécaireAucune de ces cinq voies n’est meilleure que les autres. Selon votre situation, il est possible qu’aucune ne convienne : nous vous le dirons, et nous vous indiquerons vers qui vous tourner.
À retenir
« Besoin de trésorerie » ne désigne pas un produit financier. C’est une situation, et plusieurs réponses existent.
Notre méthode
Comment se déroule l’étude d’un besoin de trésorerie
Ce que vous financez, et pourquoi
Le montant compte moins que l’objet. Un véhicule, des travaux, un imprévu de santé, une aide à un proche : chacun ouvre des voies différentes, et certains ouvrent des dispositifs qui ne sont pas des crédits.
Ce que votre budget supporte
Nous regardons vos revenus, vos charges et ce qui reste après. C’est cette lecture, et non le montant demandé, qui détermine ce qui est envisageable.
Les solutions envisageables, y compris celles qui ne sont pas les nôtres
Nous vous présentons les voies qui correspondent, en expliquant pour chacune ce qu’elle engage. Si un dispositif public convient mieux, nous vous le disons et nous vous indiquons où vous adresser.
Le montage
Si un financement est retenu, nous préparons le dossier et le présentons aux établissements. Le prêteur est tenu de vous remettre une fiche d’information précontractuelle normalisée et de maintenir son offre pendant au moins quinze jours (service-public.gouv.fr, fiche F2440).
À savoir
Emprunter de l’argent : quatre points à vérifier avant de signer
- Une mensualité plus basse n’est pas une économie
Étaler un remboursement le rend plus léger chaque mois et plus lourd au total. C’est arithmétique, ce n’est pas une opinion, et c’est le premier point sur lequel une proposition doit être lue. Comparer deux financements sur la seule mensualité ne compare rien. - Une garantie change la nature de l’engagement
Un crédit sans garantie engage vos revenus. Un crédit garanti par une hypothèque engage votre logement. La différence ne se voit pas tant que tout va bien, et elle est totale le jour où quelque chose change. C’est pourquoi une opération majoritairement de consommation s’étudie ordinairement sans garantie réelle. - Le crédit affecté et le prêt non affecté ne vous protègent pas de la même façon
Dans un crédit affecté, le contrat de prêt et le contrat de vente sont liés : si la banque refuse le prêt, la vente est annulée sans pénalité et l’acompte remboursé ; si vous vous rétractez du crédit, la vente est annulée aussi (service-public.gouv.fr, fiche F2434, mise à jour du 25 juin 2025). - Il existe un plafond légal, et il vous protège
Le taux effectif global d’un crédit ne peut pas dépasser le taux d’usure, un plafond révisé et publié par la Banque de France selon le montant et la nature du prêt. Une proposition qui le dépasserait serait illégale. Nous ne publions aucun taux sur ce site : un taux se lit sur une proposition personnelle, pas sur une page.
Quand un crédit n’est pas la bonne réponse
Si le besoin porte sur un montant modeste, s’il vient d’une difficulté passagère plutôt que d’un projet, ou si l’accès au crédit bancaire ordinaire vous est fermé, un financement classique n’est pas la réponse, et il peut aggraver la situation. Des dispositifs existent pour ces cas, ils sont accompagnés, et nous les nommons dans la section suivante. Nous n’étudions aucun dossier dont nous pensons qu’il ne devrait pas exister.
À Toulouse
Crédit Municipal de Toulouse et UDAF 31 : deux acteurs à connaître avant de nous appeler
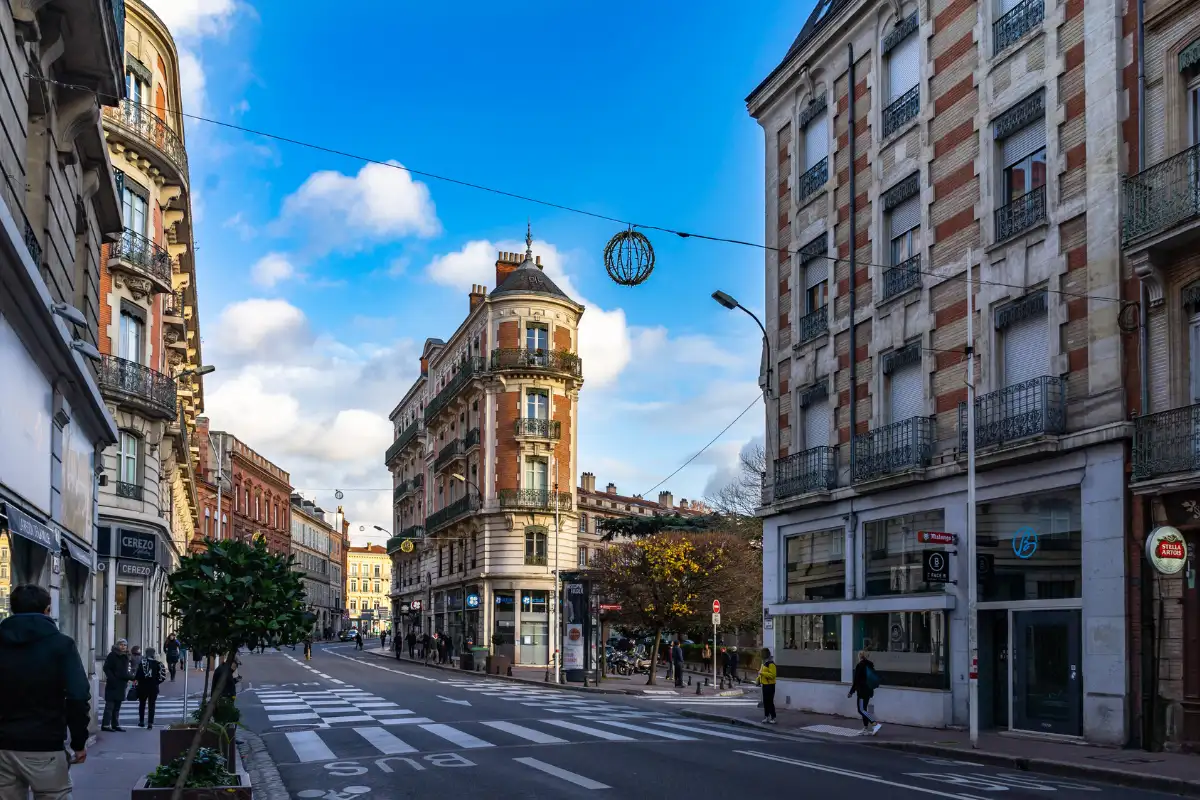
Toulouse a la particularité d’abriter deux dispositifs anciens et accessibles, qui répondent à une partie des besoins pour lesquels on nous consulte. Les taire nous arrangerait ; ce serait vous rendre un mauvais service.
Adresse
15 chemin de la Crabe, 31300 Toulouse
Horaires
Du lundi au vendredi, de 9h00 à 18h00
Téléphone
Le Crédit Municipal de Toulouse
C’est un établissement public communal de crédit et d’aide sociale, installé à Toulouse depuis 1867, au 29 rue des Lois. Il propose aux particuliers du prêt sur gage, des prêts personnels, du microcrédit personnel accompagné, du rachat de crédits et des comptes d’épargne solidaire. Sa vocation sociale en fait, pour certaines situations, un interlocuteur plus adapté qu’un établissement commercial. Source : credit-municipal-toulouse.fr, consulté le 3 septembre 2026.
Le microcrédit personnel accompagné de l’UDAF 31
Il s’adresse aux ménages à revenus modestes qui rencontrent des obstacles pour accéder au crédit bancaire ordinaire. De 300 € à 5 000 €, il est octroyé par un partenaire bancaire et non par l’UDAF, sans frais en cas de remboursement anticipé. Ce qui le distingue n’est pas le montant : c’est l’accompagnement, du montage du dossier jusqu’au suivi pendant le remboursement. Il finance l’emploi et la mobilité, le logement, la santé et la cohésion familiale, et il se demande sur rendez-vous auprès de l’UDAF 31. Source : udaf31.fr/microcredit, page mise à jour le 24 avril 2026, consultée le 3 septembre 2026.
Si votre situation relève de l’un de ces deux dispositifs, nous vous le dirons et nous vous y renverrons. Si elle n’en relève pas, nous étudierons votre demande.
À retenir
Toulouse a la particularité d’abriter deux dispositifs anciens et accessibles, qui répondent à une partie des besoins pour lesquels on nous consulte.
Vos questions
Questions fréquentes sur le besoin de trésorerie
Le guide
Guides et actualités
Nos guides reprennent, dossier par dossier, ce que cette page résume.
Voir les guides et actualitésComment savoir quelle solution correspond à ma situation ?
Trois questions suffisent à écarter l’essentiel : ce que vous financez, ce que vous pouvez mettre en garantie, et ce que votre budget supporte chaque mois. La quatrième, moins souvent posée, est de savoir si un crédit est vraiment la bonne réponse. C’est celle par laquelle nous commençons.
Faut-il être propriétaire pour obtenir une trésorerie ?
Non. Les prêts personnels et les crédits affectés ne demandent aucune garantie sur un bien : ils s’apprécient sur vos revenus et sur vos charges. Être propriétaire ouvre en revanche des voies supplémentaires, qui permettent des montants plus élevés en contrepartie d’une garantie prise sur le logement.
Et si ma situation financière est déjà tendue ?
Alors un crédit supplémentaire est rarement la solution, et nous vous le dirons plutôt que d’instruire un dossier. Le Crédit Municipal de Toulouse et le microcrédit accompagné de l’UDAF 31 existent pour ces situations, avec un suivi que nous ne proposons pas. Si vous faites l’objet d’une inscription au fichier des incidents de remboursement, les établissements en sont informés lors de l’instruction : ce n’est pas un détail à dissimuler, c’est un élément à traiter.
En combien de temps peut-on obtenir des fonds ?
Nous n’annonçons aucun délai, et une page qui en annonce un vous renseigne mal : le délai dépend de l’établissement, de la complétude du dossier et de la nature de l’opération. Ce que la loi fixe, en revanche, est certain : le prêteur maintient son offre pendant au moins quinze jours et vous disposez de quatorze jours calendaires pour vous rétracter après avoir signé (service-public.gouv.fr, fiche F2440).
Aller plus loin
Pour compléter
Rachat de soulte
Racheter la part d’un autre dans un bien commun est un besoin de trésorerie particulier, avec un notaire au milieu.
Rachat de soulteRegroupement de crédits
Si le besoin vient moins d’un projet que du poids des crédits déjà en cours, c’est l’autre porte, et elle n’ouvre pas sur la même opération.
Regroupement de créditsPrêt immobilier
Si la somme recherchée sert à acheter un logement, le financement obéit à d’autres règles, et à une protection légale plus forte.
Prêt immobilierDerniers guides
-
Comment financer des travaux de rénovation énergétique à Toulouse ?
MaPrimeRénov’, éco-prêt à taux zéro, prêt travaux : comment combiner les financements d’une rénovation énergétique, et où vérifier les conditions.
-
Financer des travaux de rénovation à Toulouse : les étapes et les aides
Chiffrage, choix des artisans, coordination du chantier, imprévus : ce qu’il faut organiser pour mener et financer des travaux de rénovation à Toulouse.
-
Rénover à Toulouse : six erreurs qui pèsent sur le budget
Budget, qualifications des artisans, planning, règles locales, imprévus, coordination : les six erreurs qui pèsent sur le budget d’un chantier de rénovation à Toulouse.
Votre situation
Décrire votre besoin, et voir ce qui est envisageable
Dites-nous ce que vous financez, ce que vous remboursez déjà et ce dont vous disposez. Nous vous répondrons par les voies possibles, ou par celle qui n’est pas la nôtre, si c’est celle qui convient.
Toulouse Finances, mandataire d’intermédiaire en opérations de banque et en services de paiement (MIOBSP), immatriculée à l’ORIAS sous le n° 22002021. Notre statut
Appeler ou écrire 05 54 54 77 87 Écrire au cabinet
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent.
Les solutions présentées sont envisageables selon votre profil et restent soumises à étude et à acceptation de votre dossier. L'allongement de la durée de remboursement peut augmenter le coût total du crédit.