
Prêt immobilier
Prêt immobilier à Toulouse : comment se monte un dossier
Un financement immobilier ne se joue pas sur un chiffre mais sur un dossier : ce que la banque retient de vos revenus, ce qu’elle exige en garantie, et les aides qui s’y ajoutent. À Toulouse, certaines de ces aides sont municipales. Cette page explique comment tout cela s’assemble.
Appeler ou écrire 05 54 54 77 87 Écrire au cabinet
Votre projet immobilier
Ce domaine traite le financement d’un achat immobilier. Si vous avez plusieurs crédits en cours et que vous souhaitez les réunir en une seule mensualité, c’est une autre opération et un autre métier : voir Regroupement de crédits. Si vous n’avez qu’un prêt immobilier et aucune autre dette, et que vous voulez le faire reprendre par un autre établissement, c’est Rachat de crédit immobilier. Le contrat qui vous assure est traité dans Assurance emprunteur.
Le financement
Crédit immobilier : ce que la banque examine, et dans quel ordre
Une banque ne décide pas sur un projet : elle décide sur une capacité à rembourser, sur une garantie, et sur la cohérence de l’ensemble. Savoir ce qu’elle regarde, et dans quel ordre, change la façon de préparer un dossier.
Le premier examen porte sur ce que vous pouvez rembourser chaque mois sans déséquilibrer votre budget. Deux notions structurent cet examen : le taux d’effort, qui rapporte les charges d’emprunt aux revenus, et le reste à vivre, qui est ce qui demeure une fois toutes les charges payées. Ce que ces deux notions recouvrent exactement est traité dans Capacité d’emprunt.
Un prêt immobilier est garanti. Trois formes coexistent : l’hypothèque, prise par acte notarié sur le bien ; le privilège de prêteur de deniers, qui garantit le prêt ayant servi à acheter le bien ; la caution, qui est l’engagement d’un organisme tiers. Elles n’ont ni le même coût, ni les mêmes formalités, ni les mêmes conséquences en cas de revente. L’établissement propose ; le choix n’est pas toujours ouvert.
L’assurance emprunteur n’est imposée par aucune loi, mais elle est en pratique une condition d’octroi. Elle relève d’un autre domaine, avec ses propres règles : le libre choix de l’assureur, l’équivalence de garanties, le délai de réponse du prêteur et l’avenant sans frais sont traités dans Assurance emprunteur. Ici, retenez seulement qu’elle entre dans le taux d’effort et qu’elle se prépare en même temps que le prêt, pas après.
Le prêt immobilier
Ce que c’est
Un crédit consenti pour acquérir, construire ou faire réaliser des travaux sur un bien immobilier, remboursé par échéances et assorti d’une garantie sur le bien ou d’une caution.
À quelle condition
Que votre capacité de remboursement supporte l’échéance dans les limites fixées, que la garantie soit constituée, et qu’une assurance couvre les risques exigés par le prêteur. Le prêteur doit vous remettre une offre gratuite, sur support papier ou durable, également destinée aux cautions personnes physiques (article L313-24 du code de la consommation).
Ce que ça implique en contrepartie
Un engagement long, et un calendrier que vous ne maîtrisez qu’en partie. L’envoi de l’offre oblige le prêteur à en maintenir les conditions pendant trente jours au minimum, et vous ne pouvez l’accepter que dix jours après l’avoir reçue (article L313-34). Aucun versement ni dépôt ne peut être effectué avant cette acceptation (article L313-35). Ces délais ne sont pas des lenteurs administratives : ce sont des protections, et elles ne se raccourcissent pas.
Cinq situations
Nos accompagnements en crédit immobilier à Toulouse
Premier achat immobilier
Vous achetez votre premier logement. C’est la situation où les aides locales et nationales pèsent le plus, et où l’ordre des démarches compte.
Premier achat immobilier
Investissement locatif
Vous financez un bien destiné à la location. Ce que la banque retient des loyers futurs n’a rien d’automatique.
Investissement locatif
Renégociation de prêt immobilier
Vous avez un prêt en cours et vous voulez en revoir les conditions avec la banque qui vous l’a consenti.
Renégociation de prêt immobilier
Rachat de crédit immobilier
Vous avez un seul prêt immobilier, sans autre dette, et vous souhaitez le faire reprendre par un autre établissement.
Rachat de crédit immobilier
Capacité d’emprunt
Vous voulez savoir ce qui entre dans le calcul de ce que vous pouvez emprunter, et ce qui n’y entre pas.
Capacité d’emprunt
À retenir
Ce qui a été négocié verbalement et ne figure pas dans une offre n’existe pas.
Notre méthode
Les étapes d’un prêt immobilier, de la première question à l’offre
Le plan de financement
Ce que vous achetez, ce dont vous disposez, ce que vous remboursez déjà. C’est aussi à ce moment que se vérifie l’éligibilité aux aides, et sur un premier achat à Toulouse, cette vérification vient avant tout le reste.
La lecture du dossier
Nous reconstituons ce qu’un établissement lira : assiette de revenus, charges, taux d’effort, reste à vivre, cohérence du projet. C’est cette lecture qui dit ce qui est envisageable, et où.
La présentation aux établissements
Nous présentons le dossier là où il a des chances d’être instruit, et nous le présentons de la façon dont chaque établissement l’attend.
L’offre, et le temps qu’elle impose
Le prêteur maintient les conditions de son offre pendant trente jours au minimum, et vous ne pouvez l’accepter que dix jours après l’avoir reçue (article L313-34). L’offre est ensuite acceptée sous condition résolutoire de la conclusion du contrat dans un délai de quatre mois (article L313-36). Ce calendrier est celui de tout le monde ; il se prépare, il ne se raccourcit pas.
À savoir
Prêt immobilier : cinq points à vérifier avant de signer
- Le délai de réflexion de dix jours ne se contourne pas
Vous ne pouvez accepter l’offre que dix jours après l’avoir reçue, et l’acceptation se fait par lettre ou par un moyen certifiant la date (article L313-34). Une signature antérieure n’est pas valable. Personne ne peut vous demander d’aller plus vite, ni un vendeur, ni un agent, ni une banque. - Aucun versement avant l’acceptation de l’offre
Aucun versement ni dépôt ne peut être effectué avant l’acceptation de l’offre (article L313-35). - Quand plusieurs prêts financent la même opération, ils sont liés
Chaque prêt est soumis à une condition suspensive de l’octroi des autres, pour les prêts représentant plus de 10 % du crédit total (article L313-37). Concrètement : un prêt aidé refusé peut faire tomber l’ensemble du montage. C’est la raison pour laquelle les aides se vérifient avant, et non en cours de route. - Une modification suppose une nouvelle offre
Toute modification des conditions d’un prêt à taux fixe requiert une nouvelle offre préalable (article L313-27). Ce qui a été négocié verbalement et ne figure pas dans une offre n’existe pas. - Si l’opération ne se conclut pas
L’offre est acceptée sous condition résolutoire de conclusion du contrat dans un délai de quatre mois (article L313-36). Si le contrat n’est pas conclu dans ce délai, l’emprunteur rembourse les sommes versées avec intérêts, des frais d’étude limités pouvant être retenus (article L313-38).
Pourquoi vous ne trouverez aucun taux sur ce site
Nous ne publions ni taux, ni mensualité, ni exemple chiffré, et ce n’est pas de la prudence : c’est la loi. L’article L313-4 du code de la consommation encadre strictement ce qu’une communication sur le crédit immobilier peut comporter comme éléments chiffrés. Un chiffre affiché hors de ce cadre n’informe personne : il dépend d’un profil, d’un établissement, d’une date et d’une garantie. Le seul chiffre qui vous concerne figure sur une offre qui vous est adressée.
À Toulouse
Achat immobilier à Toulouse : les aides qui n’existent qu’ici, et celle qu’on oublie
Le Pass Accession Toulousain et l’exonération de droits de mutation pour les primo-accédants sont traités dans Premier achat immobilier. Notre cabinet est à Toulouse et reçoit sur rendez-vous.
Ces deux dispositifs ne sont pas les seuls : la Ville porte aussi Rénov & Loue pour la remise en location d’un logement vacant, et Toulouse Métropole plusieurs aides à la rénovation. Ils sont traités là où ils servent : Investissement locatif et Prêt travaux.
Adresse
15 chemin de la Crabe, 31300 Toulouse
Horaires
Du lundi au vendredi, de 9h00 à 18h00
Téléphone
Autour de Toulouse
Vous achetez dans une commune voisine ? Chaque page dit ce qui change, sur place, pour votre financement.
À retenir
Notre cabinet est à Toulouse et reçoit sur rendez-vous.
Vos questions
Questions fréquentes sur le crédit immobilier à Toulouse
Le guide
Guides et actualités
Nos guides reprennent, dossier par dossier, ce que cette page résume.
Voir les guides et actualitésCombien de temps ai-je pour accepter une offre de prêt ?
Le prêteur doit maintenir les conditions de son offre pendant trente jours au minimum à compter de sa réception, et vous ne pouvez l’accepter que dix jours après l’avoir reçue (article L313-34 du code de la consommation). Ces dix jours sont un délai de réflexion incompressible : une acceptation antérieure n’est pas valable.
Hypothèque ou caution : qui décide ?
L’établissement propose la garantie qu’il retient, et le choix n’est pas toujours ouvert. Les trois formes courantes (hypothèque, privilège de prêteur de deniers, caution) n’ont ni le même coût, ni les mêmes formalités, ni les mêmes conséquences le jour d’une revente. C’est un point à aborder avant l’offre, pas après.
Que se passe-t-il si un prêt aidé m’est refusé ?
Lorsque plusieurs prêts financent la même opération, chaque prêt est soumis à une condition suspensive de l’octroi des autres, pour les prêts représentant plus de 10 % du crédit total (article L313-37). Un refus peut donc faire tomber le montage entier. C’est pourquoi l’éligibilité aux aides se vérifie avant de construire le plan de financement.
Peut-on me demander de payer avant d’obtenir mon prêt ?
Non. Aucun versement ni dépôt ne peut être effectué avant l’acceptation de l’offre (article L313-35). Si une somme vous est demandée en amont, demandez sur quel fondement.
Aller plus loin
Pour compléter
Bail réel solidaire à Toulouse
Une autre voie d’accession, où l’on achète le bâti sans acheter le terrain.
Bail réel solidaire à ToulouseRegroupement de crédits
Si le sujet n’est pas d’acheter mais de réduire le poids de plusieurs crédits en cours, c’est l’autre porte.
Regroupement de créditsAssurance emprunteur
Le contrat qui garantit votre prêt obéit à ses propres règles, et il se prépare en même temps que le prêt.
Assurance emprunteurDerniers guides
-
Le prêt à taux zéro à Toulouse : conditions et démarches
Qui peut prétendre au prêt à taux zéro, à quelles conditions, et dans quel ordre le demander par rapport au reste du financement.
-
Acheter à Fronton : ce que prévoit le Frontonnais
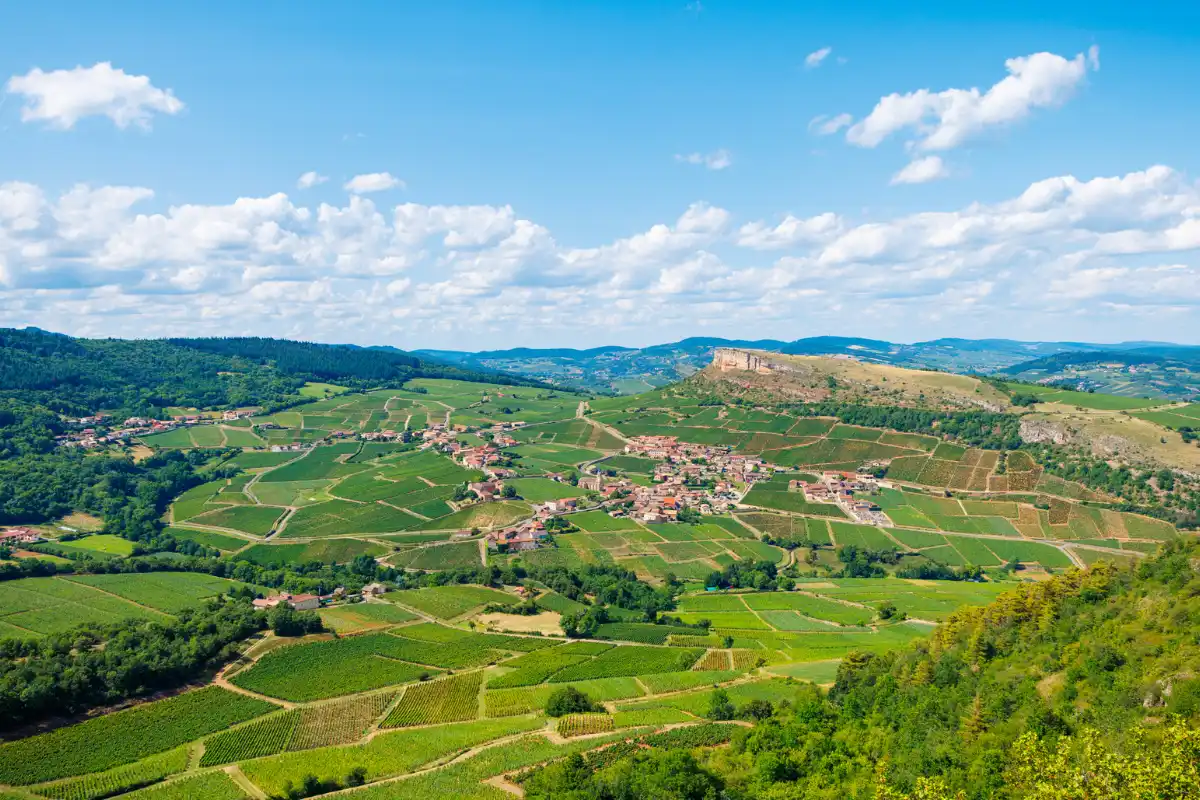
Fronton, l’une des trois communes désignées par le programme local de l’habitat du Frontonnais : ce que cela change à un projet d’achat.
-
Ce que la banque regarde dans un projet d’investissement locatif à Toulouse
Loyer attendu, endettement, apport, type de bien, pièces à fournir : comment un établissement de crédit étudie un projet locatif à Toulouse.
Votre projet
Faire étudier votre financement immobilier
Dites-nous ce que vous achetez, ce dont vous disposez et ce que vous remboursez déjà. Nous reconstituons le dossier tel qu’une banque le lira, et nous vous disons ce qui est envisageable.
Toulouse Finances, mandataire d’intermédiaire en opérations de banque et en services de paiement (MIOBSP), immatriculée à l’ORIAS sous le n° 22002021. Notre statut
Appeler ou écrire 05 54 54 77 87 Écrire au cabinet
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent.
Les solutions présentées sont envisageables selon votre profil et restent soumises à étude et à acceptation de votre dossier. L'allongement de la durée de remboursement peut augmenter le coût total du crédit.